“O produtor reconhece a importância do seguro, mas precisa acomodar esse custo em uma atividade que vem enfrentando margens apertadas…”
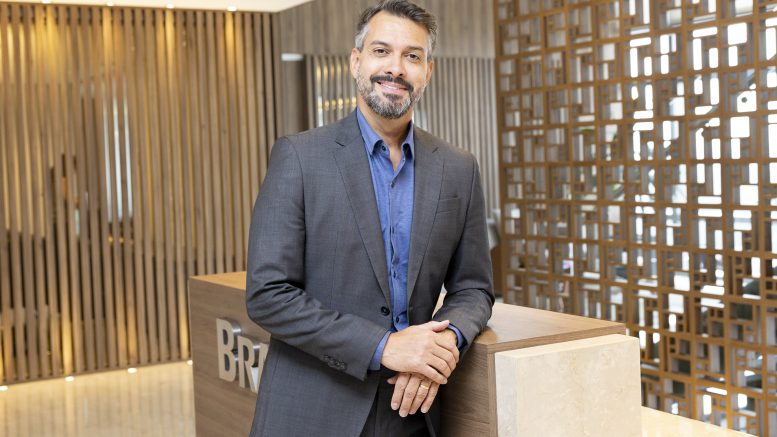
Paulo Hora é Superintendente Executivo de Produtos Rurais e de Resseguro da Brasilseg, uma empresa da marca BB Seguros, responsável pela gestão das carteiras de seguros para o agronegócio e de resseguros da companhia. Atua no mercado segurador desde 2009, com experiência em liderança nas áreas de sinistros, operações, produtos, resseguro e projetos. Médico-veterinário, é especialista em Relações Internacionais, pós-graduado em Administração de Empresas pela FGV e mestre em Agronegócios pela EESP/FGV e Esalq/USP. Antes de ingressar no setor de seguros, atuou no Ministério da Agricultura e na iniciativa privada, nas áreas de inspeção, controle de qualidade e certificação de produtos agropecuários.
AgriBrasilis – Qual o impacto do super El Niño no seguro rural nesta safra?
Paulo Hora – O El Niño reforça a necessidade de antecipar o planejamento e acompanhar a evolução das condições climáticas ao longo da safra. Para o seguro rural, o desafio é avaliar como esse cenário se combina com a localização da propriedade, a cultura, a época de plantio, as características do solo e o manejo. A intensidade do fenômeno, isoladamente, não permite determinar o tamanho de uma eventual perda ou o comportamento dos sinistros.
Na BB Seguros, utilizamos dados climáticos, histórico produtivo e sensoriamento remoto para conhecer melhor a exposição de cada área. O objetivo é construir uma proteção adequada ao risco do produtor. Informação, tecnologia e boas práticas ajudam a reduzir vulnerabilidades, enquanto o seguro oferece proteção financeira para os riscos previstos na apólice.
AgriBrasilis – O mercado de seguros já está revendo preços, coberturas e exposição a riscos?
Paulo Hora – A avaliação de riscos é um processo contínuo, atualizado a cada ciclo produtivo. No nosso caso, essa análise considera o histórico de perdas, as condições climáticas, as características da propriedade e o sistema de produção. Esses elementos orientam a aceitação do risco, as coberturas e a precificação.
Um avanço importante é conseguir diferenciar melhor propriedades de uma mesma região. Nos trabalhos que estamos desenvolvendo com agricultura regenerativa e níveis de manejo, buscamos mensurar como as boas práticas tornam a produção mais resiliente. Nas experiências realizadas, identificamos possibilidades de oferecer condições diferenciadas de preço e cobertura conforme o risco observado. São iniciativas em desenvolvimento, cujos resultados dependem das características de cada área.
AgriBrasilis – Em que culturas e regiões o seguro rural pode ficar mais caro e restrito?
Paulo Hora – Não é adequado antecipar uma lista de culturas ou regiões apenas com base na intensidade do El Niño. A exposição depende da combinação entre o comportamento do clima, o calendário agrícola, o estágio de desenvolvimento da lavoura e as condições de cada propriedade. Mesmo áreas próximas podem apresentar respostas diferentes a um evento climático.
Por isso, buscamos uma análise cada vez mais individualizada. Tipo de solo, capacidade de retenção de água, cobertura vegetal e histórico de manejo ajudam a compreender a vulnerabilidade da produção. Essa diferenciação é importante para definir condições compatíveis com o risco efetivamente identificado.
AgriBrasilis – Por que o seguro rural está encolhendo enquanto o risco climático aumenta?
Paulo Hora – É importante distinguir a necessidade de proteção da capacidade de contratação. O produtor reconhece a importância do seguro, mas precisa acomodar esse custo em uma atividade que vem enfrentando margens apertadas. Quando há pressão sobre o orçamento, a contratação da proteção também encontra dificuldades.
Além disso, precisamos observar qual indicador está sendo analisado: área protegida, número de apólices, volume de prêmios ou modalidade de seguro. O seguro rural reúne diferentes atividades e tipos de proteção, que podem apresentar trajetórias distintas.
Para ampliar o acesso, defendemos o fortalecimento da combinação entre instrumentos privados e políticas públicas. A subvenção ao prêmio contribui para tornar o seguro mais acessível. Ao mesmo tempo, produtos adequados às diferentes realidades produtivas e uma avaliação mais precisa do risco são caminhos para ampliar a proteção de forma sustentável.
AgriBrasilis – O resseguro está ficando mais caro ou seletivo para o agro?
Paulo Hora – O resseguro tem um papel importante na capacidade de proteção do setor, porque permite compartilhar riscos que podem atingir muitas propriedades em um mesmo evento. Para avaliar essa exposição, são relevantes fatores como o histórico de perdas, a concentração geográfica da carteira e a qualidade das informações sobre os riscos.
É preciso diferenciar a avaliação técnica de cada carteira de uma conclusão sobre todo o mercado. Uma afirmação sobre encarecimento ou maior seletividade exige considerar o período, as condições de renovação e as características de cada contrato. Do ponto de vista da gestão, nosso foco é aprofundar o conhecimento das áreas seguradas e aprimorar continuamente a avaliação dos riscos.
AgriBrasilis – Quais riscos o produtor pode estar subestimando na safra 2026/27?
Paulo Hora – Um ponto de atenção é olhar apenas para a produtividade e subestimar os efeitos financeiros de uma adversidade. Uma alteração no calendário de plantio ou uma quebra de produção pode repercutir nos custos, na comercialização, na logística e no fluxo de caixa. O planejamento precisa considerar essas conexões e a capacidade de manter a atividade no ciclo seguinte.
Outro risco é acreditar que o histórico da propriedade, por si só, é suficiente para orientar as decisões. A experiência do produtor continua fundamental, mas precisa ser combinada com informação climática atualizada, orientação técnica e conhecimento das condições do solo e do manejo.
Também é importante revisar a proteção contratada: quais riscos estão cobertos, qual produtividade está protegida, quais são os limites e qual parcela de uma eventual perda permanece com o produtor. O seguro deve integrar o planejamento antes do plantio, em conjunto com as medidas de prevenção e manejo.
LEIA MAIS: